ผลการพิจารณาพรบ.งบประมาณปี 70 ได้จบลงไปแล้ว WeVis จึงขอพาทุกคนสวมบทบาทสมาชิกรัฐสภา ศึกษาดูงาน กระบวนการพิจารณางบประมาณ ของรัฐสภาไทยและต่างประเทศไปกับเรา เพื่อเรียนรู้ข้อแตกต่างและทบทวนการพัฒนากระบวนการในอนาคตไปด้วยกัน ✈️
การออกแบบโครงสร้างวงจรงบประมาณของแต่ละประเทศ ล้วนเป็นผลมาจากประวัติศาสตร์และรากฐานทางเศรษฐกิจสังคม รวมถึงความสัมพันธ์ระหว่างฝ่ายบริหารและนิติบัญญัติที่แตกต่างกันไป หลายครั้งกระบวนการจึงถูกออกแบบมาอย่างซับซ้อนเพื่อป้องกันการใช้อำนาจเบ็ดเสร็จของฝ่ายหนึ่งใดฝ่ายหนึ่ง และเพื่อให้มั่นใจว่าการใช้เงินภาษีของประชาชนโดยฝ่ายบริหารถูกตรวจสอบและวางแผนมาอย่างถี่ถ้วนแล้ว
ในกระบวนการที่เกี่ยวข้องกับวงจรงบประมาณของแต่ละประเทศทั่วโลก แม้ระบบของประเทศจะแตกต่างกันไปในรายละเอียด แต่โดยส่วนใหญ่แล้ว มักสามารถสรุปออกได้เป็น 4 ขั้นตอนหลัก ประกอบด้วย 1) การทบทวนวางแผนงบประมาณ 2) การจัดทำงบประมาณ 3) การพิจารณาอนุมัติงบประมาณ และ 4) การติดตามและประเมินผลงบประมาณ
กลไกทางรัฐสภาที่เกี่ยวข้องกับฝ่ายนิติบัญญัติมากที่สุดตามระบอบประชาธิปไตย ได้แก่ กระบวนการพิจารณาอนุมัติงบประมาณ อันเป็นขั้นตอนที่มอบอำนาจให้แก่รัฐสภาหรือฝ่ายนิติบัญญัติที่ได้รับเลือกเป็นตัวแทนจากประชาชน สามารถควบคุมการแนวทางการใช้อำนาจปฏิบัติงาน การจัดสรรทรัพยากร และการลำดับความสำคัญประเด็นปัญหาต่าง ๆ โดยฝ่ายบริหาร ให้เป็นไปเพื่อผลประโยชน์สูงสุดของประชาชน และเป็นเวทีเจรจาต่อรองผลประโยชน์และอุดมการณ์ที่มีความสำคัญเป็นอันดับต้น ๆ ของฝ่ายนิติบัญญัติ
กระบวนการพิจารณางบประมาณจึงไม่ได้เป็นเพียงขั้นตอนทางเทคนิค แต่สะท้อนความสัมพันธ์ระหว่างรัฐบาลกับรัฐสภา วิธีคานอำนาจของแต่ละประเทศ และระดับความโปร่งใส ตรวจสอบได้ และการมีส่วนร่วมของประชาชนในกระบวนการใช้งบประมาณแผ่นดิน
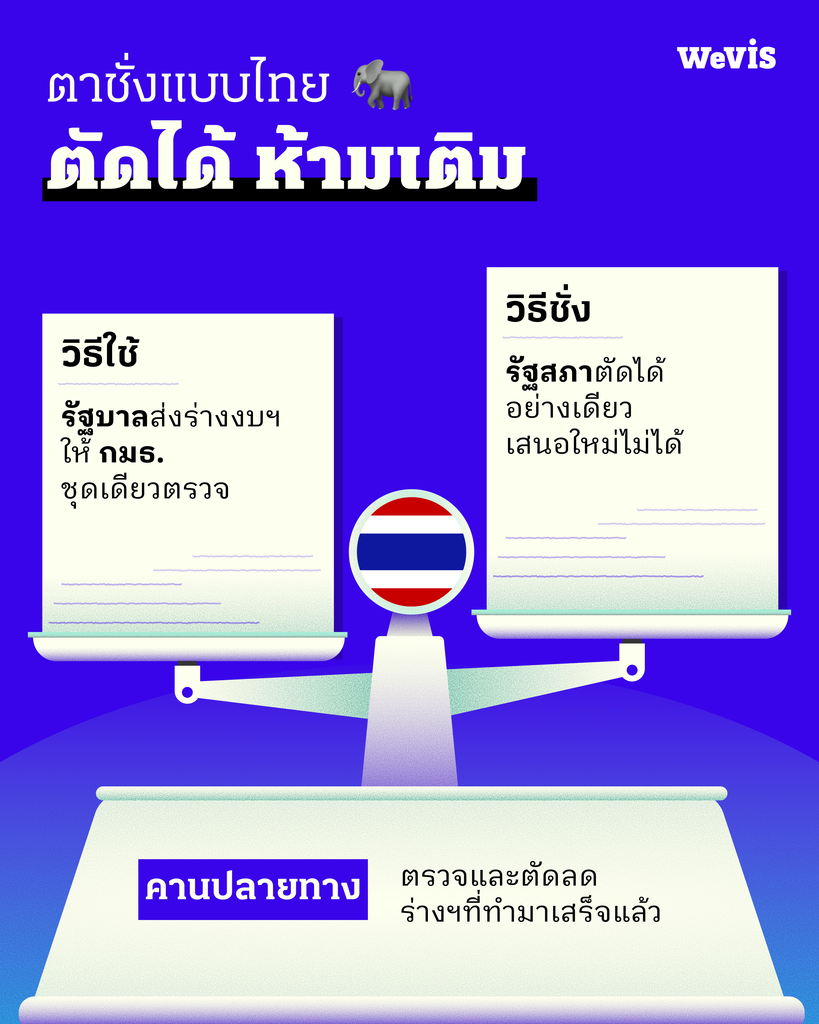
💰 แล้วการพิจารณาอนุมัติงบประมาณในรัฐสภาไทย มีขั้นตอนยังไง?
วงจรงบประมาณของประเทศไทยแบ่งออกได้เป็น 4 ขั้นตอนหลัก (อ่านแบบละเอียดได้ที่: https://wevis.info/thaibudgetprocess/)
ฝ่ายบริหารมีอำนาจแค่ไหนในกระบวนการพิจารณางบประมาณ?
ฝ่ายบริหารรับผิดชอบการทบทวนและวางแผนงบประมาณ รวมไปถึง การจัดทำงบประมาณ โดยหน่วยงานราชการและรัฐวิสาหกิจที่เกี่ยวข้องในฝ่ายบริหาร อันได้แก่ กระทรวงการคลัง สำนักงานสภาพัฒนาการเศรษฐกิจและสังคมแห่งชาติ ธนาคารแห่งประเทศไทย และสำนักงบประมาณ ร่วมจัดทำข้อเสนอนโยบาย กรอบวงเงิน และโครงสร้างงบประมาณรายจ่ายประจำปีให้คณะรัฐมนตรีพิจารณาให้ความเห็นชอบ
และหน่วยรับงบประมาณต่าง ๆ จัดทำรายละเอียดคำของบประมาณ ส่งให้กับสำนักงบประมาณ เพื่อพิจารณาตัดและปรับลดงบประมาณ ก่อนส่งต่อให้คณะรัฐมนตรีให้ความเห็นชอบ และ/หรือ เสนอแนวทางการปรับปรุง พร้อมเปิดร่างรับฟังความคิดเห็นจากสาธารณะ เพื่อนำไปจัดทำ ร่าง พ.ร.บ. รายจ่ายประจำปีงบประมาณ (ร่าง พ.ร.บ. งบฯ)
แล้วรัฐสภามีอำนาจเท่าไหร่ในการแก้ไขหรือตรวจสอบงบของฝ่ายบริหาร?
ชั้นสภาผู้แทนราษฎร
วาระที่หนึ่ง สภาผู้แทนราษฎร
- นายกรัฐมนตรีแถลงชี้แจงหลักการของนโยบายพร้อมรายละเอียดงบด้านอื่น ๆ ของร่าง พ.ร.บ. รายจ่ายประจำปีงบประมาณ เช่น สภาพเศรษฐกิจที่เกี่ยวข้อง สมดุล เดินดุล ขาดดุล ฯลฯ ต่อรัฐสภา
- สมาชิกสภาจะได้รับเอกสารรายละเอียดงบประมาณซึ่งรู้จักกันในชื่อ “เล่มขาวคาดแดง” เพื่อนำไปอ้างอิง ตรวจสอบ และพิจารณางบประมาณแผ่นดิน โดยประชาชนทั่วไปสามารถเข้าไปสำรวจได้ผ่าน เว็บไซต์ของสำนักงบประมาณ
- สมาชิกสภาสามารถลงมติเห็นชอบหรือไม่เห็นชอบต่อหลักการของร่าง พ.ร.บ. งบฯ ที่ถูกเสนอโดยคณะรัฐมนตรีได้ หากรัฐสภาไม่เห็นชอบ ร่างก็จะเป็นอันตกไป แต่หากเห็นชอบ สภามีสิทธิกำหนดกรอบระยะเวลาในการแปรญัตติ (เสนอแก้ไข/เปลี่ยนแปลงร่างกฎหมายที่ได้ผ่านการลงมติเห็นชอบจากสภาแล้ว)
- หากรัฐสภาไม่รับหลักการในวาระแรก รัฐบาลมักต้องลาออก แต่หากรับมีมติหลักการ ร่าง พ.ร.บ. งบฯ ก็จะถูกส่งต่อไปยังชั้นกรรมาธิการต่อไป
วาระที่ 2 ชั้นกรรมาธิการ
- สภาผู้แทนราษฎรร่วมกับคณะรัฐมนตรี จะเสนอชื่อแต่งตั้งสมาชิกรัฐสภาและบุคคลที่เกี่ยวข้องเป็น คณะกรรมาธิการวิสามัญพิจารณาร่างพระราชบัญญัติงบประมาณรายจ่ายประจำปีงบประมาณสภาผู้แทนราษฎร (กมธ. วิสามัญฯ งบ) มีอำนาจในการพิจารณาร่างพระราชบัญญัติงบประมาณรายจ่ายประจำปี
- การพิจารณางบแบบละเอียดโดย กมธ. วิสามัญฯ งบ สามารถพิจารณาเรียงมาตรา หรือพิจารณาตามประเด็น (เช่น กลุ่มภารกิจด้านความมั่นคง, หน่วยงานอิสระของรัฐ, กลุ่มภารกิจด้านบริหาร) หรือพิจารณาตามแผนงานก็ได้
- เพื่อให้การพิจารณางบประมาณเป็นไปอย่างมีประสิทธิภาพสูงสุดภายใต้ระยะเวลาที่จำกัด กมธ. วิสามัญฯ งบ ยังสามารถแต่งตั้ง คณะอนุกรรมาธิการ เพื่อช่วยพิจารณาศึกษาร่างพระราชบัญญัติงบประมาณรายจ่ายประจำปีที่ในประเด็นจำเป็นต้องใช้ความเชี่ยวชาญเฉพาะด้านได้ เช่น คณะอนุกรรมาธิการด้านการศึกษา คณะอนุกรรมาธิการด้านสิ่งก่อสร้าง ฯลฯ ปัจจุบัน คณะอนุกรรมาธิการ มีทั้งหมด 7 คณะ
- ทั้ง กมธ. วิสามัญฯ งบ และ คณะอนุกรรมาธิการ มีอำนาจเรียกหน่วยงานที่เกี่ยวข้องมาสอบถามหรือชี้แจงเพิ่มเติมเกี่ยวกับร่างพระราชบัญญัติงบประมาณรายจ่าย หรืออุทธรณ์ข้อเสนอแก้ไขงบประมาณของ กมธ. วิสามัญฯ งบ และ คณะอนุกรรมาธิการ ได้
- เมื่อกมธ. วิสามัญฯ งบได้พิจารณาร่างพระราชบัญญัติเสร็จแล้ว มีหน้าที่จัดทำรายงานเปรียบเทียบร่างเดิม ร่างแก้ไขเพิ่มเติม พร้อมทั้งความเห็นและข้อชี้แนะ พร้อมเสนอร่างพระราชบัญญัติต่อประธานสภา
- สมาชิกสภาอภิปรายร่างพระราชบัญญัติของคณะกรรมาธิการรายมาตรา และพิจารณารวมทั้งร่าง
วาระที่ 3
- สมาชิกสภาผู้แทนราษฎรลงมติเห็นชอบหรือไม่เห็นชอบแบบโดยไม่มีการอภิปราย เพื่อส่งต่อให้วุฒิสภาต่อไป
วุฒิสภา
- การพิจารณาร่าง พ.ร.บ. งบฯ ในชั้นวุฒิสภา จะไม่มีการแบ่งออกเป็น 3 วาระเช่นเดียวกับสภาผู้แทนราษฎร เนื่องจากวุฒิสภาไม่มีอำนาจแปรญัตติและแก้ไขพ.ร.บ. งบฯ ในรูปแบบเดียวกับสภาผู้แทนราษฎรที่มีที่มาจากการเลือกตั้งโดยตรงของประชาชน
- วุฒิสภาสามารถแต่งตั้ง คณะกรรมาธิการวิสามัญพิจารณาร่างพระราชบัญญัติงบประมาณรายจ่ายประจำปีงบประมาณวุฒิสภา (กมธ. วิสามัญฯ งบ) หลังสภาผู้แทนราษฎรมีมติรับหลักการพ.ร.บ. งบฯ ในวาระที่ 1 เพื่อพิจารณางบประมาณไปพร้อมกันได้
- กมธ. วิสามัญฯ งบ วุฒิสภา มีอำนาจหน้าที่พิจารณาตรวจสอบงบประมาณและรายงานความเห็นต่อประธานวุฒิสภา และมีอำนาจเรียกเอกสารหน่วยงานที่เกี่ยวข้องมาสอบถามหรือชี้แจงเพิ่มเติมเกี่ยวกับร่างพระราชบัญญัติงบประมาณรายจ่ายได้ แต่ไม่มีอำนาจในการแปรญัตติ และไม่มีการตั้งคณะอนุกรรมาธิการ
- เมื่อได้รับรายงานความเห็นจาก กมธ. วิสามัญฯ งบ วุฒิสภา แล้ว สมาชิกวุฒิสภามีอำนาจลงมติเห็นชอบหรือไม่เห็นชอบพ.ร.บ. งบฯโดยไม่มีการแก้ไขเพิ่มเติม
การติดตามและประเมินผลงบประมาณโดยฝ่ายนิติบัญญัติ
คณะกรรมาธิการสามัญศึกษาการจัดทำและติดตามการบริหารงบประมาณ เป็นคณะกรรมาธิการสามัญที่ทำหน้าที่คู่ขนานกับฝ่ายบริหาร มีหน้าที่ต่างจาก กมธ. วิสามัญฯ งบ โดยจะไม่มีการพิจารณาร่างพระราชบัญญัติงบประมาณรายจ่าย แต่ทำหน้าที่พิจารณาตรวจสอบข้อเท็จจริง ติดตามและประเมินผลการดำเนินงานตามแผนงบประมาณของหน่วยรับงบ และศึกษานโยบายของรัฐในด้านงบประมาณ การจัดทำงบประมาณของหน่วยงานรัฐ
คณะกรรมาธิการสามัญสามารถรับเรื่องร้องเรียนจากประชาชน เรียกเอกสารหน่วยงานที่เกี่ยวข้องมาสอบถามหรือชี้แจงเพิ่มเติม หรือลงพื้นที่ตรวจสอบข้อเท็จจริงได้ รวมถึงสามารถตั้งคณะอนุกรรมาธิการเฉพาะเรื่องได้และสามารถขอดูข้อเสนองบประมาณจากหน่วยรับงบฉบับก่อนที่สำนักงบประมาณแก้ไขและเผยแพร่อย่างเป็นทางการได้
💰 แล้วประเทศอื่น ๆ ออกแบบกระบวนการยังไงบ้าง?
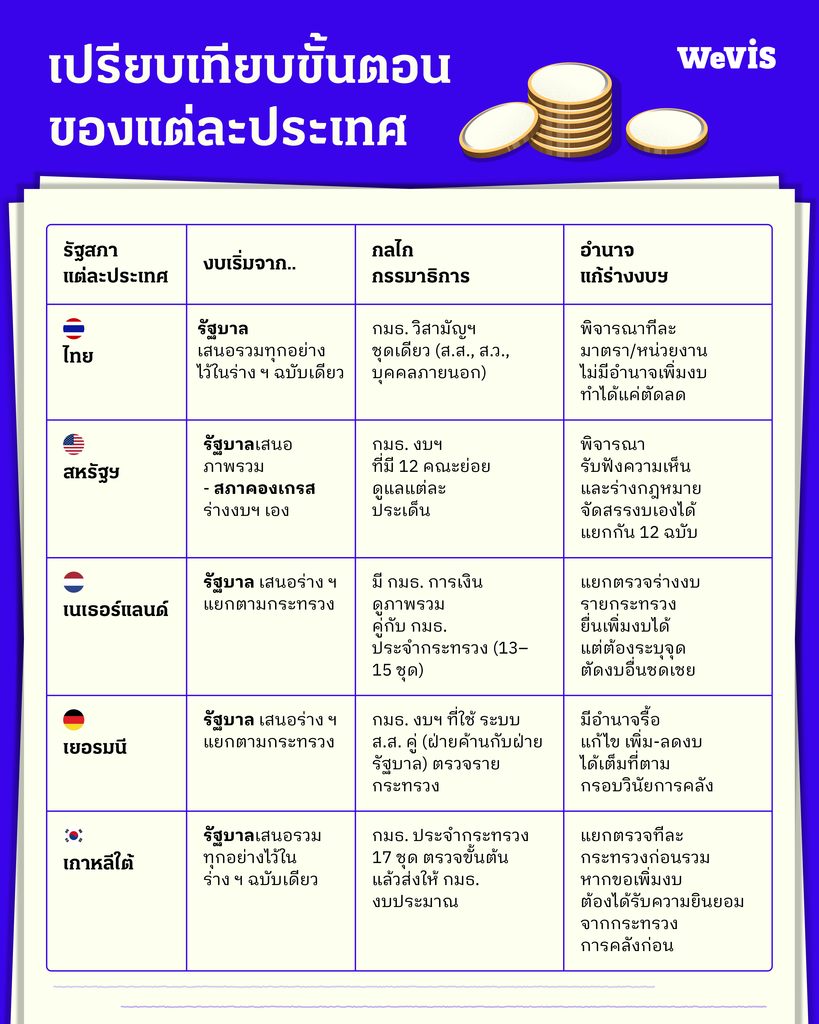
ชวนดู 4 ประเทศที่มีระบบรัฐสภาแตกต่างกัน แต่โดดเด่นในด้านการมีส่วนร่วมและความโปร่งใสของงงบประมาณ
USA – ประเทศสหรัฐอเมริกา 🇺🇸
ฝ่ายบริหารมีอำนาจแค่ไหนในกระบวนการพิจารณางบประมาณ?
- การทบทวนและวางแผนงบประมาณ ซึ่งเป็นกระบวนการตั้งต้นของงบประมาณประจำปี จะอยู่ในความรับผิดชอบของฝ่ายบริหาร โดยสำนักงานบริหารงบประมาณ (Office of Management and Budget: OMB) จะเจรจา รวบรวมข้อเสนองบประมาณจากหน่วยรับงบต่าง ๆ เช่น กระทรวงกลาโหม NASA ฯลฯ เพื่อจัดทำข้อเสนองบประมาณ (Budget Request) ระบุถึงนโยบาย การจัดสรรงบประมาณของรัฐบาล ตลอดจนแนวโน้มเศรษฐกิจสำหรับปีงบประมาณที่จะมาถึง ให้แก่ประธานาธิบดีเสนอแก่รัฐสภา โดยไม่มีผลบังคับทางกฎหมาย และไม่สามารถผูกมัดการลงมติของรัฐสภาได้ เป็นเพียง ‘ข้อเสนอเชิงนโยบาย’ เท่านั้น
แล้วรัฐสภามีอำนาจเท่าไหร่ในการแก้ไขหรือตรวจสอบงบของฝ่ายบริหาร?
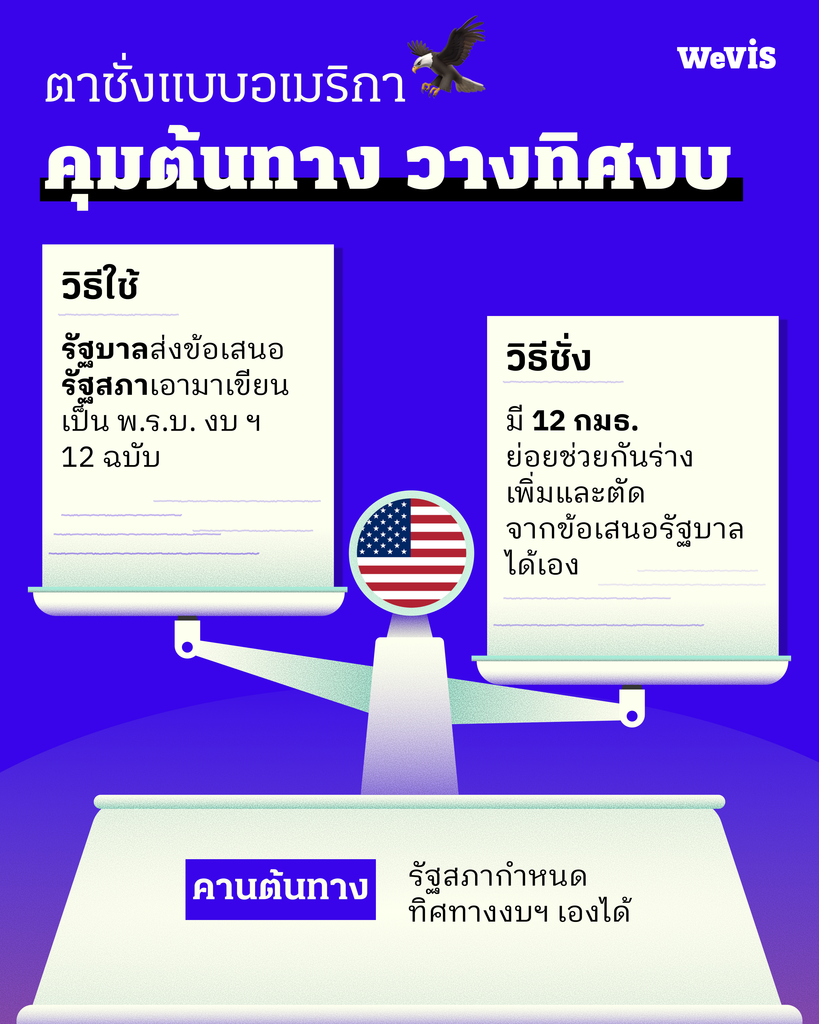
- สหรัฐอเมริกาวางหลัก Power of the Purse ให้รัฐสภามีอำนาจสูงในการกำหนด อนุมัติ และควบคุมการใช้งบประมาณของฝ่ายบริหาร หลักการนี้ทำให้งบประมาณเป็นหนึ่งในเครื่องมือสำคัญที่รัฐสภาใช้คานอำนาจประธานาธิบดีและหน่วยงานฝ่ายบริหาร
- ในการจัดทำและพิจารณาอนุมัติงบประมาณ เมื่อได้รับข้อเสนองบประมาณจากฝ่ายบริหาร สำนักงานงบประมาณแห่งสภาคองเกรส (Congressional Budget Office: CBO) ซึ่งเป็นหน่วยงานเป็นกลางทางนโยบาย จะทำการวิเคราะห์ข้อเสนอของประธานาธิบดีและคาดการณ์สภาวะเศรษฐกิจ เพื่อให้ฝ่ายนิติบัญญัติ (รัฐสภา) ทั้งสภาผู้แทนราษฎรและวุฒิสภาสามารถลงมติร่วมกันในการกำหนดกรอบงบประมาณ (Budget Resolution) เป็นข้อตกลงภายในรัฐสภาให้เห็นภาพใหญ่ ว่าเพดานรายได้และยอดขาดดุลงบประมาณของปีนั้นควรเป็นเท่าใด และแต่ละคณะกรรมาธิการจะมีงบประมาณไปจัดสรรได้สูงสุดเท่าใดในกระบวนการถัดไป
- กลไกกรรมาธิการ เมื่อกำหนดกรอบงบประมาณได้ ทั้งสองสภามีอำนาจแต่งตั้งคณะกรรมาธิการสามัญจัดสรรงบประมาณ (Appropriations Committee) ของตนและมอบหมายให้คณะกมธ. พิจารณาข้อเสนองบประมาณ และจัดทำร่างพ.ร.บ. งบฯ (Appropriations Bill) เพื่อกำหนดงบประมาณจัดสรรประจำปี (Discretionary Spending)หรืองบที่ไม่ใช่ค่าใช้จ่ายประจำ คณะกรรมาธิการสามัญจัดสรรงบประมาณของสภาผู้แทนราษฎรและวุฒิสภา ประกอบไปด้วยคณะอนุกรรมาธิการ(Appropriations Sub-Committee) ของตนเอง 12 คณะ ซึ่งทำหน้าที่พิจารณาจัดสรรงบเฉพาะประเด็น มีอำนาจจัดรับฟังความคิดเห็น (Hearing) เพื่อให้หน่วยงานรับงบต่าง ๆ ที่เกี่ยวข้อง เจรจาชี้แจงข้อเสนองบประมาณของหน่วยงาน และจัดทำร่างพ.ร.บ.งบฯ เพื่อนำเสนอให้คณะกรรมาธิการสามัญฯ งบ แก้ไข และลงชื่อเห็นชอบร่างงบประมาณทั้ง 12 ฉบับ เพื่อส่งต่อไปยังสภาผู้แทนราษฎร
- สภาผู้แทนราษฎรจะทำการอภิปรายและแก้ไขร่างพ.ร.บ.งบฯ ทุกฉบับ ก่อนลงมติเห็นชอบและส่งต่อให้วุฒิสภา โดย กรรมาธิการสามัญจัดสรรงบประมาณของวุฒิสภา จัดทำเป็นร่างพ.ร.บ.งบฯ ฉบับวุฒิสภา หากร่างพ.ร.บ.งบฯ ของทั้งสองสภามีความแตกต่างกัน จะเกิดการเจรจาข้อแตกต่างระหว่างร่างของสองสภาผ่านกลไกกรรมาธิการ (Going to Conference) เพื่อให้สภาผู้แทนราษฎรและวุฒิสภาลงมติเห็นชอบร่างพ.ร.บ. งบฯ ฉบับเดียวกัน เพื่อส่งต่อให้ประธานาธิบดีลงมติรับรองต่อไป
การติดตามและประเมินผลงบประมาณโดยฝ่ายนิติบัญญัติ
สำนักงานตรวจสอบบัญชีรัฐบาล (The Government Accountability Office – GAO) และ สำนักงานงบประมาณรัฐสภา (Congressional Budget Office – CBO) ทำหน้าที่ตรวจสอบการใช้งบประมาณของรัฐบาล รายงานตรงต่อฝ่ายนิติบัญญัติ
ข้อมูลเปิดและการมีประชาชนมีส่วนร่วมของประชาชน
- กระบวนการงบประมาณของสหรัฐอเมริกาโดดเด่นในด้านการเปิดเผยข้อมูล ประชาชนทั่วไปสามารถเข้าถึงข้อมูลวงจรงบประมาณได้ในทุกขั้นตอน
- ข้อเสนองบประมาณของประธานาธิบดีได้ https://www.whitehouse.gov/omb/information-resources/budget/
- กระบวนการและรายละเอียดร่าง พ.ร.บ. งบฯ ของรัฐสภา https://www.congress.gov/crs-appropriations-status-table/2026
- ตรวจสอบเปรียบเทียบการใช้งบประมาณของรัฐบาลกลาง https://www.usaspending.gov
แล้วไทยเรียนรู้อะไรได้บ้าง? — คอนเซปท์ที่น่าสนใจและหลักการที่แตกต่างกัน
เพื่อป้องกันการใช้อำนาจเกินส่วนของฝ่ายบริหาร สหรัฐอเมริกาจึงบัญญัติหลักการในรัฐธรรมนูญให้สมาชิกรัฐสภาเป็นผู้กำหนดเพดาน จัดทำ และอนุมัติงบประมาณ รัฐสภาสหรัฐอเมริกาจึงเป็นหนึ่งในรัฐสภาที่มีอำนาจสูงสุดในโลกในด้านการจัดการงบประมาณ (Power of the Purse) โดยไม่จำเป็นต้องยึดถือข้อเสนอของฝ่ายบริหารเป็นสรณะ
อย่างไรก็ดี การออกแบบกระบวนการงบประมาณที่มีกลไกการคานอำนาจและตรวจสอบอย่างเข้มแข็ง ก็ทำให้กระบวนการมีความซับซ้อน ใช้เวลานาน และเข้าถึงได้ยากโดยประชาชนทั่วไปเช่นกัน
Netherlands 🇳🇱 – ประเทศเนเธอร์แลนด์
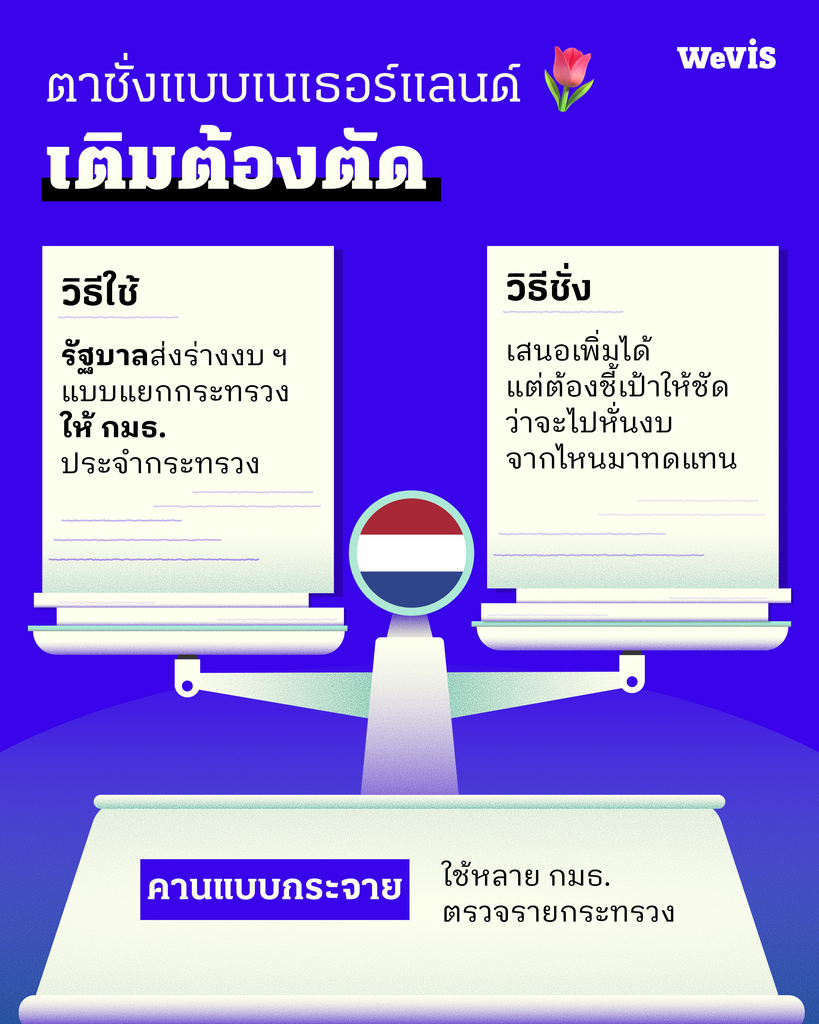
ฝ่ายบริหารมีอำนาจแค่ไหนในกระบวนการพิจารณางบประมาณ?
- ขั้นตอนเริ่มต้นอย่างการทบทวนวางแผนและจัดทำงบประมาณ อยู่ในความรับผิดชอบของฝ่ายบริหาร โดยมีการกำหนดกรอบงบประมาณตามสมัยของรัฐบาล (Multi-year Framework) คือเมื่อรัฐบาลผสมจัดตั้งขึ้น จะร่วมกันกำหนดเพดานการใช้จ่าย (Spending Caps) ตลอดวาระ 4 ปี แต่ละปี กระทรวงการคลัง จะแจ้งให้แต่ละกระทรวงจัดทำข้อเสนองบประมาณของตน และรัฐมนตรีว่าการกระทรวงการคลังจะจัดรับฟังข้อเสนอของแต่ละกระทรวง และพิจารณาความจำเป็นในการแก้ไขและปรับเพิ่มหรือลดงบประมาณจากข้อเสนอในคราวแรก เพื่อจัดทำคาดการณ์งบประมาณชั่วคราว (Spring Budget) จากนั้น กระทรวงทั้งหมดจะร่วมประชุมเพื่อกำหนด ร่างพ.ร.บ. งบประมาณของรัฐบาลกลางแยกตามรายกระทรวง (Departmental Budgets) และบันทึกงบประมาณ (Budget Memorandum) ส่งต่อไปยังสภาแห่งรัฐเนเธอร์แลนด์ (Council of State) เพื่อให้พิจารณาให้ข้อชี้แนะ ก่อนส่งให้รัฐมนตรีกระทรวงการคลังแถลงร่างพรบ.งบประมาณของรัฐบาลกลางและบันทึกงบประมาณต่อรัฐสภา
แล้วรัฐสภามีอำนาจเท่าไหร่ในการแก้ไขหรือตรวจสอบงบของฝ่ายบริหาร?
เช่นเดียวกับประเทศไทย รัฐสภาเนเธอร์แลนด์ใช้ทั้งการอภิปรายรวมและกลไกคณะกรรมาธิการในการตรวจสอบงบประมาณ
- การพิจารณาอนุมัติงบประมาณ ในชั้นสภาผู้แทนราษฎร ตัวแทนฝ่ายบริหาร จะแถลงนโยบายการเงินและการคลังของปีงบประมาณ สมาชิกสภาสามารถตั้งกระทู้สอบถามฝ่ายบริหารระหว่างการอภิปรายนโยบายการเงินและการคลังของปีงบประมาณนั้น เป็นระยะเวลา 2 วัน ก่อนจะดำเนินการพิจารณาตัวเลขงบประมาณ ทั้งรายจ่าย รายรับ ตามรายกระทรวงผู้ได้รับงบ ในสภาผู้แทนราษฎรของเนเธอร์แลนด์ คณะกรรมาธิการที่เกี่ยวข้องโดยตรงกับการพิจารณาพ.ร.บ. งบฯ ประกอบไปด้วยกรรมาธิการสามัญการคลัง (Finance Committee) และ คณะกรรมาธิการวิสามัญรายจ่ายสาธารณะ (Public Expenditure committee) ซึ่งให้การสนับสนุนสมาชิกสภาในการตรวจสอบร่างพ.ร.บ. งบประมาณและกิจกรรมที่เกี่ยวข้องกับรายจ่ายสาธารณะทั้งหมด พิจารณาบันทึกงบประมาณ (Budget Memorandum) เอกสารภาพรวมเศรษฐกิจและการคลัง และตรวจสอบว่าภาพรวมของงบประมาณทุกกระทรวงอยู่ภายใต้เพดานการใช้จ่าย (Spending Caps) ตามข้อตกลงจัดตั้งรัฐบาล หน้าที่การพิจารณาร่างงบประมาณรายกระทรวง (Departmental Budgets) ไม่ได้ขึ้นอยู่กับคณะกรรมาธิการสามัญการคลังและคณะกรรมาธิการวิสามัญรายจ่ายสาธารณะโดยตรง แต่เป็นความรับผิดชอบของคณะกรรมาธิการที่มีความเชี่ยวชาญในประเด็นนั้น ๆ โดยคณะกรรมาธิการอาจส่งคำถามเป็นลายลักษณ์อักษรถึงรัฐมนตรี จัดรับฟังความเห็นจากผู้เชี่ยวชาญ ภาคประชาสังคม หรือหน่วยงานที่เกี่ยวข้อง และรวบรวมคำชี้แจงกับข้อสังเกตเป็นรายงานเสนอต่อที่ประชุมใหญ่ก่อนลงมติ การตรวจสอบงบประมาณของกระทรวงรายกระทรวง เช่น กระทรวงกลาโหม กระทรวงสาธารณสุข หรือกระทรวงศึกษาธิการ ฯลฯ จึงอยู่ในความรับผิดชอบของคณะกรรมาธิการผู้มีความเชี่ยวชาญชอบเฉพาะด้านนั้น ๆ เช่น คณะกรรมาธิการด้านการศึกษาและวัฒนธรรม คณะกรรมาธิการด้านการเปลี่ยนแปลงสภาพภูมิอากาศ ฯลฯ เนื่องจากรัฐสภาเนเธอร์แลนด์ได้ออกแบบให้คณะกรรมการผู้เชี่ยวชาญเฉพาะด้านมีหน้าที่ประเมินค่าใช้จ่ายอย่างละเอียดภายในขอบเขตนโยบายเฉพาะของตน แต่ในท้ายที่สุด คณะกรรมาธิการรัฐสภาไม่มีอำนาจตัดสินใจแก้ไขหรือลงมติเพื่อรับหลักการร่างกฎหมาย รวมถึงพ.ร.บ. งบฯ การลงมติเกี่ยวกับงบประมาณทั้งหมด จึงเกิดขึ้นโดยสมาชิกรัฐสภาเท่านั้น ในชั้นวุฒิสภา แม้วุฒิสภาจะมีกรรมาธิการสามัญการคลังให้การสนับสนุนการพิจารณาร่างพ.ร.บ. งบฯ แต่รัฐธรรมนูญเนเธอร์แลนด์กำหนดให้วุฒิสภา ไม่มีอำนาจแก้ไขหรือแปรญัตติ ตัวเลขในร่างงบประมาณ มีอำนาจเพียงการพิจารณาความถูกต้องเชิงกฎหมาย ความสมเหตุสมผลของนโยบาย และความสอดคล้องกับกฎหมายอื่น แล้วลงมติเห็นชอบหรือไม่เห็นชอบเท่านั้น
- การติดตามและประเมินผลงบประมาณโดยฝ่ายนิติบัญญัติ คณะกรรมาธิการสามัญการคลัง และคณะกรรมาธิการรายจ่ายสาธารณะ มีหน้าที่ติดตามตรวจสอบการทำงานและใช้งบประมาณของฝ่ายบริหาร นอกจากนี้ กระทรวงต่างๆ มีหน้าที่จะต้องแจ้งให้รัฐสภาทราบถึงการดำเนินงานตามงบประมาณโดยใช้บันทึกงบประมาณ (Budget Memorandum) เพื่อชี้แจงสถานะของงบประมาณปัจจุบัน และทุกปี ในวัน Accountability Day ฝ่ายบริหารจะมีหน้าที่แถลงรายงานงบประมาณและผลการดำเนินการตามแผนงานประจำปีให้แก่สมาชิกสภาผู้แทนราษฎร และศาลตรวจสอบบัญชีแห่งเนเธอร์แลนด์ (Court of Audit)ให้ร่วมตรวจสอบและให้ความเห็น
ข้อมูลเปิดและการมีประชาชนมีส่วนร่วมของประชาชน
- ในชั้นสภาผู้แทนราษฎร ประชาชนเนเธอร์แลนด์สามารถมีส่วนร่วมกับการออกแบบงบประมาณ (Participatory Budgeting) ได้ โดยนับแต่ปี 2017 เป็นต้นมา สภาผู้แทนราษจะคัดเลือกและเชิญชวนประชาชน 100 คนต่อปี เพื่อร่วมสนับสนุนสมาชิกสภาในการตรวจสอบร่างพ.ร.บ. งบประมาณ และตั้งกระทู้ถามฝ่ายบริหารเกี่ยวกับงบประมาณในประเด็นเฉพาะต่าง ๆ
- ประชาชนสามารถเข้าไปตั้งกระทู้และให้ความเห็นเกี่ยวกับพรบ. งบประมาณได้ในชั้นสภาผู้แทนราษฎร
แล้วไทยเรียนรู้อะไรได้บ้าง? — คอนเซปท์ที่น่าสนใจและหลักการที่แตกต่างกัน
- เนเธอร์แลนด์มี Accountability Day ในทุกวันพุธที่สามของเดือนพฤษภาคมของทุกปี ที่ฝ่ายบริหารมีหน้าที่จัดทำรายงานงบประมาณและผลการดำเนินงาน เพื่อให้รัฐสภาและประชาชนสอบถามหรือร่วมพิจารณาการเปลี่ยนแปลงงบประจำปีของหน่วยรับงบได้
- แม้คณะกรรมาธิการในชั้นสภาผู้แทนราษฎรจะเป็นผู้รับผิดชอบหลักในการดำเนินการพิจารณางบประมาณและร่างกฎหมายตามกระบวนการนิติบัญญัติของเนเธอร์แลนด์ แต่คณะกรรมาธิการรัฐสภาไม่มีอำนาจตัดสินใจแก้ไขหรือลงมติเพื่อรับหลักการร่างกฎหมาย รวมถึงพ.ร.บ. งบฯ การลงมติเกี่ยวกับงบประมาณทั้งหมด จึงเกิดขึ้นในชั้นสภาเท่านั้น
- ฝ่ายบริหารของเนเธอร์แลนด์ ยึดถือว่ารัฐบาลมีความรับผิดชอบและภาระผูกพัน (Commitment) ในการเปิดเผยข้อมูลงบประมาณตลอดกระบวนการ ต่อทั้งฝ่ายนิติบัญญัติและประชาชน สมาชิกรัฐสภาทุกคนจึงมีโอกาสในการตรวจสอบงบประมาณและเรียกร้องให้ฝ่ายบริหารชี้แจงอย่างละเอียดในทุกขั้นตอน
- การปฏิบัติงานของคณะกรรมาธิการเนเธอร์แลนด์ที่เกี่ยวข้องกับการพิจารณาอนุมัติงบประมาณแตกต่างจากไทย โดยกรรมาธิการที่มีความเชี่ยวชาญในประเด็นต่าง ๆ มีหน้าที่รับผิดชอบพิจารณางบประมาณที่เกี่ยวข้อง ไม่ได้ใช้กลไกกมธ. วิสามัญ งบฯ หรือคณะอนุกมธ. พิจารณางบประมาณโดยเฉพาะเช่นเดียวกับไทย
Germany 🇩🇪 – ประเทศเยอรมัน
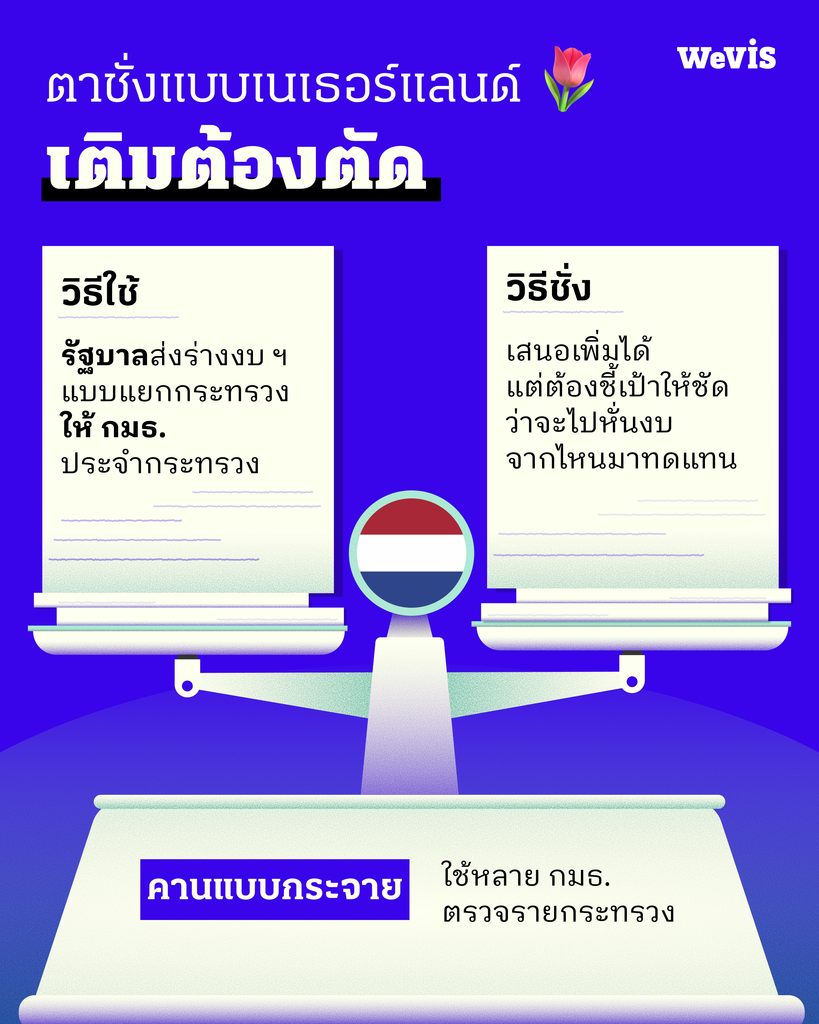
ฝ่ายบริหารมีอำนาจแค่ไหนในกระบวนการพิจารณางบประมาณ?
- การทบทวนวางแผนงบประมาณ และการจัดทำงบประมาณ อยู่ในความรับผิดชอบของฝ่ายบริหาร โดยคณะรัฐมนตรีเป็นผู้อนุมัติกรอบวงเงินยอดรวมและเพดานงบประมาณของแต่ละกระทรวง จากนั้นหน่วยงานที่รับผิดชอบด้านงบประมาณภายในกระทรวงต่างๆ และหน่วยงานของรัฐบาลกลาง มีหน้าที่ปรับปรุงและจัดทำข้อเสนองบประมาณ ส่งไปยังกระทรวงการคลังของรัฐบาลกลางในฐานะข้อเสนองบประมาณประมาณการณ์เบื้องต้น เมื่อรัฐมนตรีว่าการกระทรวงการคลังได้รวบรวมข้อเสนองบประมาณของทุกกระทรวงแล้ว รัฐบาลกลางจะอนุมัติร่างพ.ร.บ. งบฯ ซึ่งจัดสรรเป็นงบประมาณรวม (Overall Budget) และงบประมาณรายกระทรวง งบประมาณของกระทรวงจะระบุรายละเอียดระดับรายรับและรายจ่ายของแต่ละกระทรวงและหน่วยรับงบของรัฐบาลกลาง เพื่อส่งให้รัฐสภาพิจารณาต่อไป
แล้วรัฐสภามีอำนาจเท่าไหร่ในการแก้ไขหรือตรวจสอบงบของฝ่ายบริหาร?
- การพิจารณาอนุมัติงบประมาณ ร่างพระราชบัญญัติงบประมาณจากฝ่ายบริหารจะถูกส่งต่อไปยังฝ่ายนิติบัญญัติ คือสภาผู้แทนรัฐ (Bundesrat) และสภาผู้แทนราษฎร (Bundestag) พร้อมกัน สภาผู้แทนรัฐ (Bundesrat) จะจัดทำความเห็นเกี่ยวกับร่างงบประมาณให้กับฝ่ายบริหาร โดยรัฐบาลกลางสามารถออกแถลงการณ์ชี้แจงหรือแย้งความเห็นของสภาผู้แทนรัฐ พร้อมจัดส่งร่างพ.ร.บ. งบฯ และเอกสารรวบรวมความเห็นของสภาผู้แทนรัฐแนบไปยัง สภาผู้แทนราษฎร (Bundestag) เพื่อนำมาพิจารณาประกอบในการพิจารณางบประมาณได้ การพิจารณาร่างพ.ร.บ. งบฯ ในสภาผู้แทนราษฎร (Bundestag) ประกอบไปด้วย 3 วาระ ในวาระแรก รัฐมนตรีว่าการกระทรวงการคลังจะนำเสนองบประมาณเพื่อให้สภาผู้แทนราษฎรร่วมอภิปราย โดยเปิดโอกาสให้ผู้นำพรรคฝ่ายค้านและฝ่ายรัฐบาลอภิปรายนโยบายการคลังภาพรวม
- กลไกกรรมาธิการ
การติดตามและประเมินผลงบประมาณโดยฝ่ายนิติบัญญัติ
เมื่อพระราชบัญญัติงบประมาณมีผลบังคับใช้ รัฐสภายังคงตรวจสอบการจัดการรายได้จากภาษี ผ่าน คณะกรรมการตรวจสอบบัญชี (Audit Committee) ซึ่งเป็นคณะอนุกรรมการของคณะกรรมการงบประมาณ มีหน้าที่ทำงานอย่างใกล้ชิดร่วมกับศาลตรวจสอบบัญชีแห่งสหพันธรัฐ ซึ่งเป็นองค์กรอิสระ ในการตรวจสอบการใช้งบประมาณของรัฐบาล ตรวจสอบระดับรายรับและรายจ่ายและจัดทำข้อสังเกตเกี่ยวกับการบริหารงบประมาณของรัฐบาลกลาง
ข้อมูลเปิดและการมีประชาชนมีส่วนร่วมของประชาชน
เยอรมนีมีความโดดเด่นในด้านการจัดทำงบประมาณแบบมีส่วนร่วม (Participatory Budgeting หรือ PB) โดยฝ่ายบริหารระดับภูมิภาค แต่กลไกงบประมาณแบบมีส่วนร่วมยังไม่ปรากฏในการจัดทำงบประมาณส่วนกลางมากนัก
จุดที่น่าสนใจ:
- คณะอนุกรรมาธิการของสภาผู้แทนราษฎร ทำหน้าที่ร่วมกับองค์กรอิสระ คณะกรรมการตรวจสอบบัญชี (Audit Committee) ในการตรวจสอบและติดตามการดำเนินการตามแผนงบประมาณของฝ่ายบริหาร ซึ่งเป็นกลไกที่ไม่พบมากนักในรัฐสภายุโรป
- แม้ในกลไกของฝ่ายนิติบัญญัติเองก็มีการคานอำนาจกันเอง ระหว่างสภาผู้แทนรัฐ (Bundesrat) และสภาผู้แทนราษฎร (Bundestag) เพื่อรักษาสมดุลผลประโยชน์ของส่วนกลางและส่วนภูมิภาค
- แม้รัฐสภาจะมีอำนาจตัดงบและปรับเพิ่มงบได้จริง แต่ในหลายรายการ เยอรมนีมีการกำหนดกฎหมายที่เกี่ยวข้องเพื่อการันตีกรอบการใช้จ่ายงบในรายการนั้น ๆ ไปแล้ว เช่น งบที่เกี่ยวข้องกับสวัสดิการ ฯลฯ การปฏิบัติหน้าที่ของฝ่ายนิติบัญญัติจึงยังถูกควบคุมโดยกฎหมายต่าง ๆ ไม่ใช่เพียงการจัดสรรงบตามวิจารณญาณเสมอไป
South Korea 🇰🇷 – ประเทศเกาหลีใต้
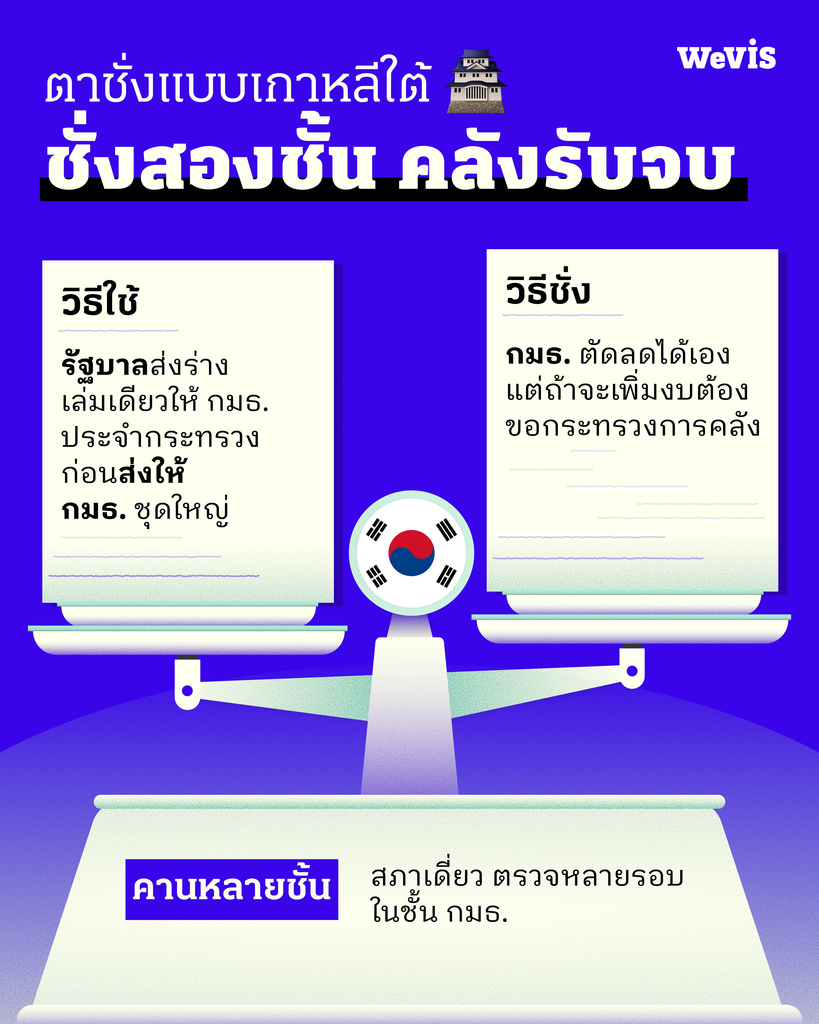
ฝ่ายบริหารมีอำนาจแค่ไหนในกระบวนการพิจารณางบประมาณ?
- การทบทวนวางแผนและจัดทำงบประมาณ กระบวนการวางแผนและจัดทำงบประมาณอยู่ในความรับผิดชอบของฝ่ายบริหาร โดยหน่วยงานฝ่ายบริหารที่รับงบต่าง ๆ มีหน้าที่จัดทำข้อเสนองบประมาณเบื้องต้น ส่งไปยังกระทรวงการวางแผนและงบประมาณ (Ministry of Planning and Budget: MPB) ซึ่งขึ้นตรงต่อทำเนียบประธานาธิบดี เพื่อให้กระทรวงฯ ระบุกรอบงบประมาณ และหน่วยรับงบจัดทำร่างงบประมาณส่งให้รัฐมนตรีว่าการกระทรวงการวางแผนและงบประมาณ เพื่อให้กระทรวงจัดทำร่างพ.ร.บ. งบฯ ให้คณะรัฐมนตรีและประธานาธิบดีอนุมัติ และนำเสนอสู่รัฐสภา
แล้วรัฐสภามีอำนาจเท่าไหร่ในการแก้ไขหรือตรวจสอบงบของฝ่ายบริหาร?
- การพิจารณาอนุมัติงบประมาณ ประธานาธิบดี (หรือนายกรัฐมนตรีที่ได้รับมอบหมาย) จะเข้าแถลงนโยบายงบประมาณต่อที่ประชุมใหญ่ของรัฐสภา เพื่อชี้แจงภาวะเศรษฐกิจ เป้าหมายการคลัง และโครงการยุทธศาสตร์สำคัญ จากนั้น สำนักงานงบประมาณแห่งรัฐสภาเกาหลีใต้ (National Assembly Budget Office – NABO) ซึ่งเป็นหน่วยงานวิเคราะห์ทางการคลังที่เป็นกลางทางนโยบายของสภา จะส่งรายงานเกี่ยวกับจุดอ่อนและประเด็นข้อสงสัยในร่างงบประมาณให้ ส.ส. ทุกคนใช้เป็นข้อมูลตั้งต้น
- กลไกกรรมาธิการ รัฐสภาเกาหลีใต้ใช้กลไกกรรมาธิการหลายชั้นในการตรวจสอบร่างงบประมาณ โดยมี คณะกรรมาธิการวิสามัญด้านงบประมาณและบัญชี (Special Committee on Budget and Accounts) เป็นผู้รับผิดชอบหลัก ทำหน้าที่พิจารณาภาพรวมของร่าง พ.ร.บ. งบฯ และตั้งกระทู้สอบถามฝ่ายบริหารในประเด็นนโยบายทั่วไป ไม่จำกัดเฉพาะตัวเลขงบประมาณเท่านั้น ขณะเดียวกัน คณะกรรมาธิการประจำด้านต่าง ๆ จะพิจารณางบประมาณในส่วนที่อยู่ภายใต้ความรับผิดชอบของตนเองควบคู่กันไป ก่อนส่งข้อสังเกตและข้อเสนอแนะกลับมายังคณะกรรมาธิการวิสามัญฯ งบ จากนั้นคณะกรรมาธิการวิสามัญฯ งบ จะพิจารณางบประมาณรายหน่วยงานอีกครั้ง และส่งต่อให้ คณะอนุกรรมการปรับปรุงงบประมาณ (Adjustment Subcommittee) จัดทำข้อเสนอแก้ไขขั้นสุดท้าย เมื่อกระบวนการในชั้นกรรมาธิการเสร็จสิ้น ข้อเสนอแก้ไขร่าง พ.ร.บ. งบฯ จะถูกส่งกลับเข้าสู่ที่ประชุมใหญ่ของรัฐสภา เพื่อให้สมาชิกลงมติเห็นชอบต่อไป
การติดตามและประเมินผลงบประมาณโดยฝ่ายนิติบัญญัติ
การติดตามประเมินผลงบประมาณ เกิดขึ้นภายใต้กระบวนการตรวจสอบการบริหารราชการแผ่นดินประจำปีโดยรัฐสภา (Korean National Assembly Audit) ซึ่งเป็นกระบวนการตรวจสอบการทำงานของฝ่ายบริหาร ทั้งในเชิงนโยบายและละการใช้งบประมาณว่าเป็นไปอย่างถูกต้องหรือไม่ โดยเกิดขึ้นในเดือนตุลาคมของทุกปี ผ่านการอภิปรายในรัฐสภา และการตรวจสอบเพิ่มเติมโดยคณะกรรมาธิการสามัญ ข้อมูลเปิดและการมีประชาชนมีส่วนร่วมของประชาชน
แล้วไทยเรียนรู้อะไรได้บ้าง? — คอนเซปท์ที่น่าสนใจและหลักการที่แตกต่างกัน
- รัฐสภาเกาหลีใช้ระบบสภาเดี่ยว กลไกกรรมาธิการจึงถูกออกแบบให้มีการตรวจสอบหลายขั้นตอนกว่าคณะกรรมาธิการในประเทศอื่น ๆ ที่มีสภาสูงคอยตรวจสอบซ้ำหลายชั้น เพื่อชดเชยการไม่มีสภาสูงเข้ามากลั่นกรองร่างงบประมาณอีกทอดหนึ่ง
- การพิจารณางบประมาณโดยคณะกรรมาธิการ ใช้ทั้งคณะกรรมาธิการที่มีความเชี่ยวชาญเฉพาะด้าน และคณะกรรมาธิการวิสามัญงบฯ ในการพิจารณาร่วมกัน
- รัฐสภาเกาหลีได้เปิดเผยงบประมาณในรูปแบบ Open Fiscal Data เว็บไซต์พอร์ทัลข้อมูลเปิดที่เผยแพร่ข้อมูลด้านการคลังทั่วไป ซึ่งเกี่ยวข้องกับการดำเนินงานด้านการคลังของประเทศ เช่น งบประมาณ การเบิกจ่าย และการปิดบัญชีงบประมาณ อย่างโปร่งใส เพื่อให้ประชาชนสามารถเข้าถึงข้อมูลและตรวจสอบข้อมูลด้านการคลังได้
💰 สุดท้ายแล้ว มีคำตอบไหมว่าระบบแบบไหนถึงจะดีที่สุด…?
ไม่มีกระบวนการจัดสรรงบประมาณแบบไหนที่สามารถทำให้ประชาชนทุกคนพอใจหรือแก้ปัญหาทุกอย่างได้ ทุกการออกแบบกระบวนการงบประมาณย่อมมีข้อดีข้อด้อยแตกต่างกัน ระบบที่ออกแบบเพื่อเน้นความรวดเร็ว ก็มักประสบปัญหาด้านเสถียรภาพ ฝ่ายบริหารมีอำนาจเหนือฝ่ายนิติบัญญัติ ผู้แทนจากประชาชนไม่สามารถแก้ไขปัญหาหรือผลักดันนโยบายได้อย่างมีประสิทธิภาพ แต่ในขณะเดียวกัน ระบบที่มีการตรวจสอบคานอำนาจอย่างละเอียดถี่ถ้วนก็มักมาพร้อมกับกระบวนการที่ล่าช้า ใช้เวลาและทรัพยากรมาก
สำหรับไทย คำถามสำคัญอาจไม่ใช่ว่าควรลอกระบบของประเทศใดมาใช้ทั้งหมด แต่คือจะออกแบบกระบวนการงบประมาณอย่างไรให้รัฐสภาตรวจสอบได้ลึกขึ้น ประชาชนติดตามได้ง่ายขึ้น และการตัดสินใจเรื่องงบประมาณเปิดเผยต่อสาธารณะมากขึ้น
ในท้ายที่สุด กระบวนการจัดสรรงบประมาณจึงต้องมีการปรับปรุงเปลี่ยนแปลงเพื่อตอบโจทย์การแก้ปัญหาใหม่ ๆ สิ่งที่สำคัญอาจไม่ใช่แค่โครงสร้างกระบวนการ แต่การให้ความสำคัญกับความโปร่งใส (Transparency) ตรวจสอบได้ (Accountability) และประชาชนสามารถมีส่วนร่วมกำหนดอนาคตของตนเองได้ (Participatory)
อ้างอิง
- Best Practices for Parliaments in Budgeting
- Parliamentary budgetary control An international overview
- https://pubadmin.institute/administrative-system-in-brics/brazil-rigorous-budgeting-audit-system#google_vignette
- The Legislature’s Budgetary Autonomy
- สรุปสาระสำคัญจากเสวนาวิชาการ เรื่อง “มาตรา 144 รัฐธรรมนูญไทย
- Quality Budget Institutions
- ข้อสังเกตของคณะกรรมาธิการวิสามัญพิจารณาร่างพระราชบัญญัติงบประมาณรายจ่ายประจ าปี งบประมาณ พ.ศ. ๒๕๖๙
- https://pmc.ncbi.nlm.nih.gov/articles/PMC4193373/
- https://web.archive.org/web/20260209190054/https://think.moveforwardparty.org/article/economy/4531/
- https://think.moveforwardparty.org/article/economy/4531/
- การจัดตั้งงบประมาณของฝ่ายนิติบัญญัติ ศึกษากรณีหน่วยงานประเทศไทยและต่างประเทศที่มีระบบการบริการจัดการงบประมาณอย่างอิสระ
- BUDGETING AND BUDGETARY INSTITUTIONS
- https://pmg.org.za/blog/How Parliament Approves the National Budget
- หลักการห้ามฝ่ายนิติบัญญัติริเริ่มกำหนดรายจ่ายแผ่นดิน
- https://law.tu.ac.th/seminar-summary-section-144-thailand-constitution/
- https://www.parliament.go.th/assets/portals/88/fileups/532/files/อำนาจหน้าที่ของคณะกรรมาธิการ(ลงเว็บ).pdf
- https://budget.house.gov/about/budget-framework/, https://www.usa.gov/federal-budget-process
- https://borgenproject.org/the-federal-budget-process/
- https://appropriations.house.gov/about/appropriations-committee-authority-process-and-impact
- https://www.congress.gov/crs-product/R47106
- https://www.government.nl/themes/economy/budget-day/budget-process
- https://www.houseofrepresentatives.nl/beginning-budgetary-year
- https://donortracker.org/publications/budget-toolkit-netherlands
- https://www.oecd.org/en/blogs/2025/11/strengthening-citizen-engagement-in-the-budget-process-the-case-of-the-netherlands.html
- http://archive.ipu.org/parline-e/reports/CtrlParlementaire/2231_F.htm#conbudgt
- https://www.europarl.europa.eu/RegData/etudes/STUD/2025/780929/BUDG_STU(2025)780929_EN.pdf
- https://committees.parliament.uk/writtenevidence/96541/pdf/
- https://www.bundestag.de/en/committees/a08
- https://www.etoday.co.kr/news/view/2627796